Электронный кошелек с виртуальной картой: как использовать
#обзоры
Электронный кошелек и виртуальная карта закрывают разные задачи, хотя их часто путают между собой. Кошелек — это место, где хранятся деньги и откуда ими управляют, а карта — инструмент, которым эти деньги тратят там, где принимают карты. Практический смысл разделения в том, что кошелек напрямую связан с конкретным источником денег, а карта выдается уже поверх этого баланса и подходит для любого сайта, где нужно ввести номер карты.
Карта российского банка на большинстве зарубежных сайтов просто не проходит, а открывать счет в другом банке ради одной покупки нецелесообразно. Кошелек, который пополняется рублями, и карта над ним закрывают именно эту нишу — сайт получает обычную карту и не видит, каким способом она была пополнена.
Дальше разберем как устроена эта связка изнутри, чем кошелек и карта отличаются друг от друга и как оформить их через Mirocard.
Как работает связка «кошелек + виртуальная карта»
Кошелек и карта в этой связке — не два отдельных инструмента, а один баланс в двух формах. Кошелек хранит деньги и показывает историю операций, а карта позволяет потратить часть этого баланса там, где сам кошелек напрямую не принимают. При оплате деньги списываются не с карты как с отдельного счета, а именно с кошелька, к которому эта карта привязана, — карта здесь работает скорее как ключ доступа к балансу, чем как самостоятельный резервуар денег. Из этого следует практическое правило — если на кошельке нет нужной суммы, ни одна привязанная к нему карта платеж не проведет, сколько бы карт ни было выпущено.
Как проходит обычная покупка
Например, пользователь оформляет подписку на стриминговый сервис и на странице оплаты вводит номер карты, срок действия и код с обратной стороны — так же, как в случае с обычной банковской картой. Сервис отправляет запрос платежной системе, та проверяет, хватает ли денег на балансе, и в этот момент списание фактически происходит с кошелька, а не с самой карты — карта лишь передает команду дальше по цепочке. Через несколько секунд сервис получает подтверждение оплаты, а в истории операций кошелька появляется запись с точной суммой и названием списавшего ее сервиса.
Чем электронный кошелек отличается от виртуальной карты
Кошелек и карта решают разные задачи, и путать их — значит терять смысл, ради которого создан каждый из них.
| Параметр | Электронный кошелек | Виртуальная карта | |
|---|---|---|---|
| Основная функция | Электронный кошелекХранение и управление деньгами | Виртуальная картаПроведение платежа | |
| Где используется | Электронный кошелекВнутри приложения или личного кабинета | Виртуальная картаНа любом сайте, который принимает карты | |
| Хранит ли деньги | Электронный кошелекДа, это его прямая задача | Виртуальная картаНет, только передает доступ к балансу кошелька | |
| Работает ли сам по себе | Электронный кошелекДа, если сервис принимает перевод напрямую | Виртуальная картаНет, без привязанного кошелька карта не функционирует |
Кошелек может обойтись без карты там, где сервис принимает перевод напрямую, а карта без кошелька за ней не существует вовсе, поэтому в связке именно кошелек первичен, а карта — лишь способ потратить то, что в нем лежит.
Для чего нужен электронный кошелек с виртуальной картой
Разделение денег по задачам — главная причина, из-за которой выбирают кошелек с картой вместо одного универсального счета. Под конкретную статью расходов заводится отдельный кошелек, а карта к нему выпускается ровно на ту сумму, которая нужна для оплаты, — если с картой что-то случится, остальные деньги на других кошельках это не затронет. То же самое работает и для разовых покупок на новых или непроверенных сайтах, когда не хочется вводить данные основной карты, — виртуальная карта поверх отдельного кошелька ограничивает риск суммой, которая на нем лежит, а не всем доступным бюджетом. Отдельный кошелек с картой также удобен как временный инструмент под одну задачу — пробную оплату сервиса, аренду на время поездки или разовый заказ, — который потом можно закрыть, не трогая остальные счета.
Кошелек с виртуальной картой для зарубежных сервисов
Международные сайты и сервисы обычно принимают карту как единственный способ оплаты, и здесь у связки кошелек-карта есть прямое преимущество перед кошельком без карты — привязать к оплате можно саму карту, а не искать способ перевести деньги из кошелька продавцу напрямую.
Российский рубль на карте тут ни при чем — сервис отказывает из-за страны банка-эмитента, а не из-за суммы или валюты платежа. Кошелек, пополняемый через СБП, и карта над ним решают эту задачу иначе — сервис на другом конце платежа видит обычную карту и не разбирается, откуда на ней деньги.
В обоих случаях эффект один — платежный барьер снимается не сменой банка или страны, а картой, которая по своим реквизитам формально ничем не отличается от карты любого другого банка.
Электронный кошелек с виртуальной картой Mirocard
Mirocard устроен именно как связка кошелек-карта — общий баланс в личном кабинете работает как мастер-баланс, а поверх него можно выпустить одну или несколько виртуальных карт Visa и Mastercard под конкретные задачи. Например, карта для оплаты подписок стоит 5 долларов, оформляется полностью онлайн без визита в банк и без бумажных документов, а деньги на нее переводятся именно с мастер-баланса, а не отдельным платежом с внешнего счета.
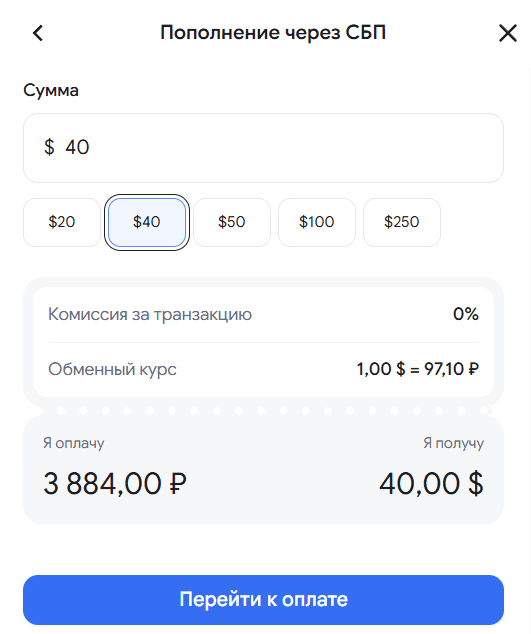
Мастер-баланс пополняется рублями через СБП — перевод с карты российского банка доходит за считаные минуты, и дальше этими деньгами можно оплатить любую из выпущенных карт, не обращаясь к переводу повторно.
Комиссия за пополнение показывается прямо на экране перевода до подтверждения операции, так что итоговая сумма известна заранее, а не выясняется постфактум по выписке.
Как использовать Mirocard для оплаты: пошаговая инструкция
Все начинается с личного кабинета Mirocard, где после регистрации появляется мастер-баланс — пока пустой кошелек, из которого позже будут финансироваться карты.
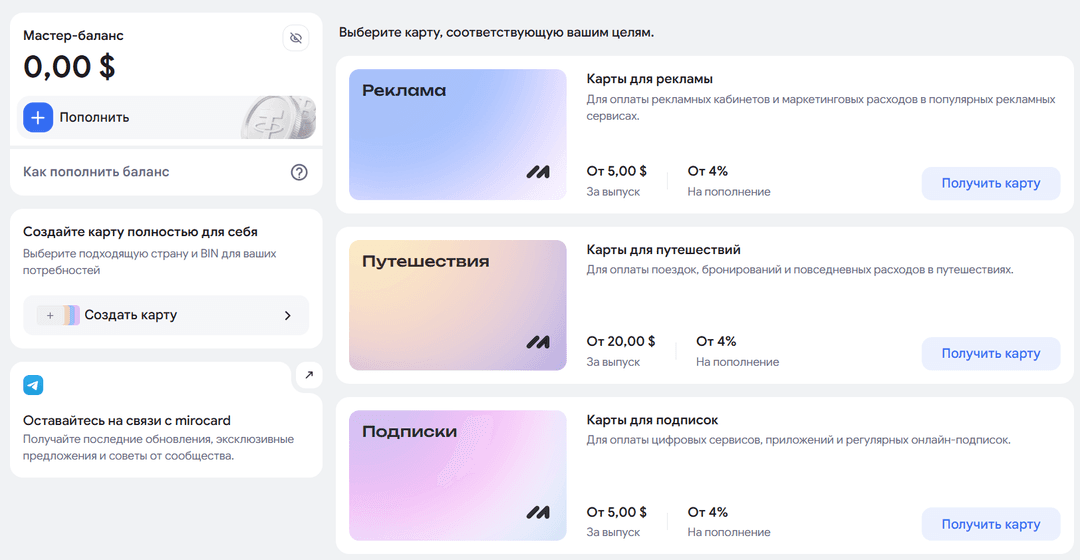
Дальше баланс нужно пополнить одним из доступных способов, и только после этого открывается выпуск карты — выбирается ее тип под конкретную задачу, например карта для оплаты подписок, и подтверждается оформление. Реквизиты — номер, срок действия и код с обратной стороны — появляются в кабинете сразу, без ожидания подтверждения по почте или смс.
Перед тем как привязывать карту к сервису с регулярным списанием, стоит провести один небольшой платеж и убедиться, что данные приняты верно, — это дешевле по времени, чем разбираться с отказом уже после того, как сервис попытается списать полную стоимость тарифа.
После этого картой можно расплачиваться на любом сайте, который принимает Visa или Mastercard, а мастер-баланс при этом продолжает показывать общую сумму сразу по всем выпущенным картам.
Можно ли использовать несколько виртуальных карт с одним кошельком
Да, и это одно из практических преимуществ связки кошелек-карта — количество карт не ограничено самим форматом, а деньги на них берутся из одного и того же мастер-баланса. Если с одной из карт что-то случится — утечка данных или отказ конкретного сервиса, — на остальные это не повлияет, потому что каждая существует независимо от других, а привязана только к общему балансу. Такое разделение заодно упрощает контроль бюджета — по отдельной карте сразу видно, сколько потрачено на конкретную категорию расходов, без необходимости вручную разбирать общую историю платежей по одному большому счету.
Заключение
Кошелек и карта в этой связке не конкурируют друг с другом, а закрывают одну задачу с двух разных сторон — один хранит деньги, вторая дает им выйти наружу там, где кошелек напрямую не принимают. Mirocard собирает обе части в одном личном кабинете, поэтому пополнить баланс и выпустить под него карту получается без лишних переходов между разными сервисами. Дальше связка просто работает по накатанной — баланс пополняется по мере необходимости, а карт под него можно выпускать ровно столько, сколько нужно для удобного контроля расходов.