Цифровая виртуальная карта: что такое и чем отличается от физической
#обзоры
Цифровая виртуальная карта существует только в приложении или кабинете сервиса. Вы не получаете ее в руки, а просто используете данные, которые она выдает при выпуске, и платите ими как обычной картой. Для магазина и платежной системы разницы почти нет, потому что у карты есть свой банк-эмитент, свой баланс и своя история операций.
Отличается она не принципом работы, а тем, как вы ею пользуетесь. Нет доставки и нет пластиковой карты в кармане, зато есть возможность выпустить новую карту за пару минут и закрыть ее, когда она не нужна. Мы сравним карты на ситуациях из обычной жизни.
Виртуальная или физическая карта: главные отличия
Лучше всего различия видны на пяти бытовых ситуациях. Первая ситуация — получение. Пластиковую карту нужно изготовить и доставить, и это занимает дни. Цифровую карту вы получаете сразу после выпуска и можете платить в тот же день.
Вторая ситуация — потеря. Физическую карту легко забыть в кафе или обронить на улице, после чего вы блокируете ее и ждете новую. Цифровую карту потерять физически нельзя, но украденный телефон или утекшие данные создают другой риск, о котором мы расскажем ниже.
Третья ситуация — наличные. Банкомат принимает пластиковую карту, и снять деньги просто. Цифровая карта требует банкомата с бесконтактной оплатой или визита в отделение банка, поэтому за наличными удобнее ходить с пластиком.
Четвертая ситуация — количество карт. Банк обычно выпускает одну физическую карту, а цифровых можно завести несколько, например отдельную под подписки, отдельную под поездки и отдельную под рекламу. Пятая ситуация — условия. У банка цифровая карта часто идет дополнением к основной и делит с ней баланс, а у онлайн-сервиса она бывает самостоятельной, со своим балансом.
Есть и тонкость в названиях. Банки различают цифровую карту, которую выдают своему клиенту, и виртуальную карту, не связанную с его счетом. У второй функций меньше, и ею платят в основном в интернете.
Для российского пользователя есть еще одно отличие, и оно не связано с носителем. Карта российского банка работает в российской платежной инфраструктуре, поэтому у многих иностранных сервисов она не проходит. Тут одинаково бессильны и пластиковая карта, и цифровая карта банка.
Как работает виртуальная карта при оплате
Платеж виртуальной картой проходит по той же цепочке, что и платеж пластиком. Магазин отправляет запрос платежной системе, система передает его банку-эмитенту, банк проверяет баланс и лимиты, а затем присылает ответ. Все это занимает секунды, и вы видите лишь последний этап, то есть код или уведомление об оплате.
В интернете вы вводите реквизиты на странице оплаты и подтверждаете платеж кодом из сообщения. Без кода операция не завершится, даже если реквизиты введены верно.
В магазине карту добавляют в платежное приложение на смартфоне. Вы прикладываете телефон к терминалу, а вместо вашего настоящего номера продавец получает одноразовый ключ платежа. Иногда доступна и оплата по QR-коду, но не на каждой кассе.
Терминал, который принимает только контактную оплату, цифровую карту не увидит, поэтому в магазинах с устаревшим оборудованием она не сработает.
Для оплаты телефоном в российских магазинах чаще всего используют карту «Мир» и приложение Mir Pay. Виртуальные карты других платежных систем в магазинах пока работают реже, и это стоит помнить, если вы выбираете карту для ежедневных покупок.
Какие бывают цифровые виртуальные карты
Цифровые карты можно разделить по тому, как они связаны с деньгами. Первый тип — дополнение к основной карте с общим балансом. Второй — самостоятельная карта со своим счетом, ее удобно использовать для регулярных платежей. Третий — одноразовая карта с лимитом на одну покупку, она подходит для незнакомых продавцов.
По источнику денег карта бывает дебетовой, когда вы тратите свои средства, или кредитной, когда пользуетесь лимитом банка. А по назначению карты делят на те, что рассчитаны на подписки, рекламу, игры или поездки.
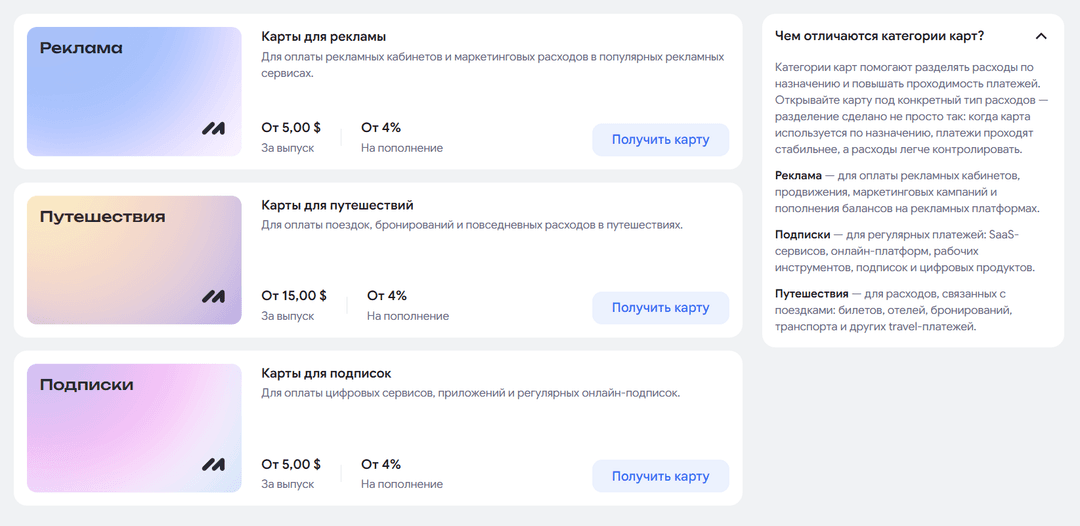
Mirocard не ограничивается одной универсальной картой и предлагает разные карты под потребности клиентов. Среди них карта для подписок, карта для оплаты рекламных кабинетов и карта для поездок. Выпуск карты для подписок стоит 5 долларов, а за каждое пополнение берется 4%. Условия остальных карт отличаются, и их можно сверить на странице нужной карты.
Если карты еще нет, все шаги от регистрации до первого пополнения вы найдете в гайде по выпуску карты.
Mirocard принимает пополнение через СБП. Вы отправляете рубли из приложения российского банка, и деньги приходят на баланс за несколько минут. Так владелец российской карты получает инструмент для сервисов, которые его собственную карту не принимают.
Когда виртуальная карта удобнее физической
Виртуальная карта удобнее всего, когда платеж нужен сегодня. Вы выпускаете карту, пополняете ее и платите, не ожидая доставки.
Она удобнее, когда:
Вы платите незнакомому продавцу. На отдельную карту кладут ровно ту сумму, которая нужна для покупки, и если сайт окажется ненадежным, остальные деньги останутся в безопасности.
Подписок много. Заведите по карте на каждую или на группу, и вы сразу увидите, какая подписка сколько списывает. Если нужно отказаться от сервиса, достаточно закрыть карту.
Реквизиты нужно срочно заменить. Если данные утекли, вы закрываете карту и выпускаете новую за несколько минут, а с пластиком пришлось бы ждать перевыпуска.
Физическая карта выигрывает там, где нужны наличные и терминалы без бесконтактной оплаты, поэтому пластиковая карта в запасе не помешает.
Безопасность виртуальных карт: что важно знать
Цифровой формат снижает риск физической потери карты, но не защищает от утечки данных и мошеннических операций автоматически. Реквизиты можно украсть так же, как данные пластиковой карты, например на поддельном сайте или через зараженный телефон. Поэтому правила безопасности остаются обязательными.
Не храните реквизиты в заметках и файлах на устройстве. Банки советуют копировать их из приложения при каждой оплате, а скриншоты лучше не делать. Вводите данные карты только на проверенных сайтах и всегда смотрите на адрес страницы, если пришли по ссылке из чужого сообщения.
Держите на карте только ту сумму, которая нужна для ближайшего платежа. Если мошенник получит реквизиты, он потратит лишь то, что лежит на балансе. Отдельные карты под подписки, рекламу и покупки не дают утечке из одного места задеть остальные.
Включите уведомления об операциях и раз в неделю просматривайте историю. Чужое списание так видно сразу. При малейшем подозрении блокируйте карту и выпускайте новую.
Как выбрать подходящий тип карты
Лучший вариант зависит от того, где вы платите и как часто. Для незнакомого магазина подойдет одноразовая карта с небольшой суммой. Для регулярной подписки нужна самостоятельная карта со своим балансом, а пополнять ее стоит перед датой списания.
Дальше смотрите на полную стоимость. Сложите цену выпуска, комиссию за пополнение и возможные платежи за обслуживание. Например, пополнение карты для подписок на 50 долларов обойдется в 2 доллара комиссии, а выпуск, который стоит 5 долларов, платят один раз.
Проверьте, нужна ли вам поддержка оплаты смартфоном. Если вы собираетесь платить в магазинах, убедитесь, что выбранную карту можно добавить в платежное приложение. Первую оплату всегда делайте на небольшую сумму, чтобы сразу увидеть, как карту примет сервис.
Для иностранных сервисов выбирайте карту под конкретный сайт, потому что универсальной не существует. Сервисы смотрят на страну выпуска и тип карты, и часть из них отклоняет карты, не связанные со счетом. Поэтому сначала проверьте, принимает ли нужный сайт выбранный тип.
Заключение
Главное преимущество цифровой карты в том, что ею можно управлять. Ее создают под задачу, ограничивают суммой, а потом закрывают за пару минут, и пластик на такое не способен.
Заведите по отдельной карте под каждую задачу и держите на ней только нужные деньги. Mirocard выпускает такие карты под подписки, рекламу и поездки, а гайд на сайте поможет открыть первую и сразу проверить ее на небольшой оплате.