Tarjeta virtual nominativa: para qué sirve y en qué se diferencia de una anónima
#reseñas
Una tarjeta virtual nominativa no tiene forma física, pero al emitirse queda vinculada al nombre real de su titular, que permanece registrado en el banco o en el servicio. Funciona como cualquier otra tarjeta: la única diferencia es que el campo del nombre del titular no está en blanco, sino que contiene el nombre de una persona real, y ese nombre puede aparecer en la aplicación o en el panel de la cuenta.
En la práctica, la diferencia importa donde un servicio verifica que el nombre de la tarjeta coincida con el del cliente: las reservas de hotel y los alquileres de autos funcionan así. A continuación veremos cómo se comporta una tarjeta nominativa al pagar, en qué se diferencia de una anónima y cómo elegir entre ambas.
Cómo funciona una tarjeta virtual nominativa
Una tarjeta virtual nominativa procesa un pago con las mismas reglas que cualquier tarjeta bancaria común: usted ingresa el número, la fecha de vencimiento y el código del reverso al pagar, y el servicio envía una solicitud de confirmación al sistema de pagos y al banco.
En una tarjeta física, el nombre influye en la rapidez con la que se puede fabricar: el grabado en relieve de los datos personales requiere un ciclo de producción aparte en la fábrica, por lo que una tarjeta de plástico nominativa siempre tarda más en producirse que una anónima. Una tarjeta virtual no tiene ninguna de esas limitaciones, ya que no hay nada que imprimir. Las versiones nominativa y anónima se emiten igual de rápido, y la verdadera diferencia deja de estar en la velocidad de emisión para pasar a los datos del titular que realmente se registran al darse de alta.
Por ejemplo, al pagar la reserva de un hotel, el formulario del sitio pide no solo el número de la tarjeta y la fecha de vencimiento, sino también el nombre del titular en letras latinas. Si ese nombre no coincide con el de la reserva, a veces el pago se rechaza en la verificación, aunque haya suficiente dinero en la tarjeta. Con una tarjeta anónima, no hay nada real que poner en ese campo, salvo una cadena de caracteres aleatoria, mientras que una tarjeta nominativa le da al servicio el nombre verdadero, que coincide con el resto de los datos de la reserva, y la cuestión nunca se plantea.
Tarjetas virtuales nominativas y anónimas: cuál es la diferencia
La principal diferencia no está en la tarjeta en sí, sino en cómo se vincula a una persona al emitirse. Una tarjeta nominativa se registra con los datos verificados del titular, y su nombre permanece asociado a la tarjeta dentro del sistema del banco o del servicio.
Una tarjeta anónima o sin nombre se emite sin un nombre visible, aunque el emisor sabe perfectamente a quién pertenece: que la tarjeta no lleve nombre no significa anonimato frente al banco. Significa simplemente que un sitio de terceros, al pagar, no ve el nombre real del titular, o ve en su lugar un nombre genérico de relleno.
| Parámetro | Tarjeta nominativa | Tarjeta anónima / sin nombre | |
|---|---|---|---|
| Nombre del titular | Tarjeta nominativaSe indica y se verifica al emitirla | Tarjeta anónima / sin nombreNo se muestra al servicio | |
| Velocidad de emisión del plástico | Tarjeta nominativaMás lenta | Tarjeta anónima / sin nombreMás rápida | |
| Período de validez del plástico | Tarjeta nominativaNormalmente de tres a cinco años | Tarjeta anónima / sin nombreA menudo de uno a dos años | |
| Sirve para servicios que verifican nombres | Tarjeta nominativaSí | Tarjeta anónima / sin nombreNo siempre |
Funcionalmente, ambas tarjetas funcionan igual (pagar, transferir y recibir recargas), y la diferencia solo se nota donde un servicio específico coteja el nombre de la tarjeta con el de otro documento. El nombre de la tarjeta, por sí solo, no agrega nada a la resistencia de la transacción frente al fraude: la diferencia es puramente de datos de identificación, no de seguridad de la transacción.
Para qué sirve una tarjeta virtual nominativa
Una tarjeta nominativa importa en los pagos recurrentes y continuos, donde tarde o temprano surge la cuestión de verificar la identidad: una suscripción vinculada durante años a una cuenta personal, o un servicio que podría necesitar procesar un reembolso y tiene que ver el mismo nombre que figura en los demás documentos del cliente. Para un pago único en un sitio cualquiera, por lo general no hace falta ese nivel de precisión, pero cuanto más tiempo permanece una tarjeta vinculada al mismo servicio, mayores son las probabilidades de toparse con un formulario que, al final, pida el nombre del titular.
La conclusión práctica es simple: si una tarjeta se configura para una sola tarea durante meses o años, es más barato obtener una nominativa desde el principio que cambiar de medio de pago a mitad de camino por un simple formulario de verificación. La misma lógica se aplica al servicio de atención al cliente: si alguna vez hay que disputar o reembolsar un pago, el soporte suele cotejar el nombre del pagador con el que figura en la correspondencia o en la cuenta, y una tarjeta anónima agrega en ese momento un paso extra de explicaciones que una nominativa sencillamente no requiere.
Una tarjeta nominativa suele venir también con mejores condiciones de servicio (un límite de transacciones más alto o acceso a funciones adicionales), porque el emisor tiene una idea más clara de con quién está tratando y está más dispuesto a ofrecer esas condiciones a un cliente verificado que a un instrumento anónimo.
Una tarjeta virtual nominativa para servicios internacionales
Los servicios y suscripciones internacionales normalmente no tienen un canal aparte para criptomonedas ni para una tarjeta sin nombre: están construidos en torno a una tarjeta nominativa común vinculada a una persona real, y eso genera distintos tipos de problemas para distintos usuarios.
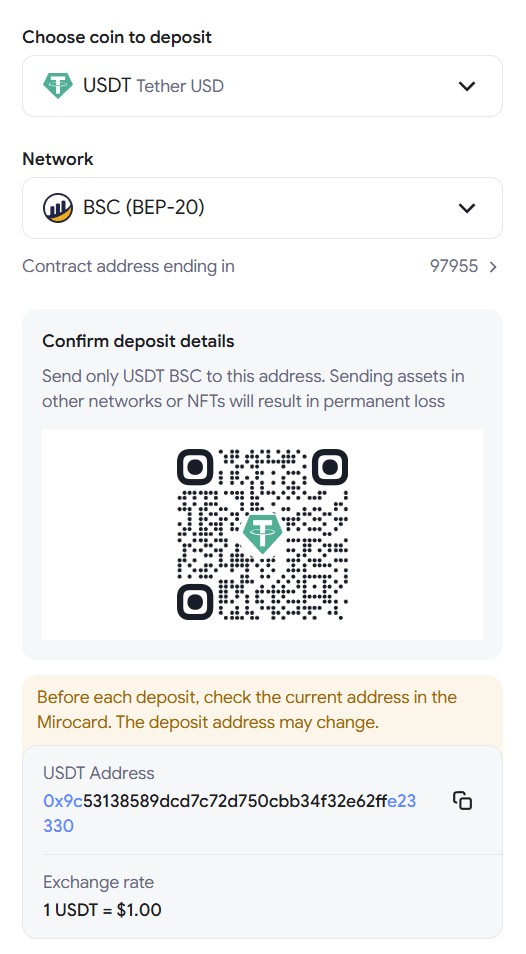
Las criptomonedas que están en un exchange o en una billetera no funcionan directamente con ninguno de estos servicios: primero tienen que convertirse en dinero en una tarjeta que el servicio esté realmente dispuesto a aceptar. Una tarjeta virtual nominativa fondeada con criptomonedas resuelve esto sin un exchange y sin retirar antes los fondos a una cuenta bancaria intermedia.
Mirocard emite tarjetas virtuales Visa y Mastercard: toda la configuración se hace en línea desde su cuenta, sin visitas al banco ni trámites en papel, y una tarjeta para pagar suscripciones cuesta 5 $. La comisión de recarga se muestra directamente en la pantalla de transferencia antes de que usted confirme la operación, de modo que el monto final se conoce de antemano.
Cómo elegir entre una tarjeta virtual nominativa y una anónima
La elección se reduce a una pregunta: ¿el servicio con el que va a trabajar exigirá que el nombre de la tarjeta coincida con el resto de sus datos? Si es así, necesita una tarjeta nominativa, y eso aplica no solo a las operaciones bancarias, sino también a varios servicios internacionales, productos de seguros y plataformas con verificación de identidad obligatoria. Si la tarjeta es para una compra única o un pago de prueba en los que nadie pide el nombre del titular, una tarjeta anónima o sin nombre funcionará igual de bien.
La forma más fácil de comprobarlo no es mediante razonamientos generales, sino mirando el servicio en sí: algunos sitios indican directamente en la sección de pago si se requiere una tarjeta nominativa, lo que le permite decidir con base en hechos y no en una suposición hecha de antemano. Si esa información no está disponible, lo más sensato es optar desde el principio por una tarjeta nominativa: pasar después a una anónima para ahorrar un poco de tiempo es mucho más sencillo que lidiar con un pago rechazado a mitad del proceso de compra.
Conclusión
La diferencia entre una tarjeta virtual nominativa y una anónima no es de tecnología, sino de un solo hecho: ¿el servicio que está al otro lado del pago sabe exactamente con quién está tratando? Para la mayoría de las compras cotidianas, eso no importa en absoluto, pero donde sí se pide un nombre, una tarjeta nominativa resuelve la cuestión de antemano en lugar de plantearla en medio del pago.
Mirocard emite tarjetas en este formato, por lo que los usuarios no tienen que elegir entre la velocidad de emisión y la compatibilidad con servicios exigentes: ambas ya están cubiertas desde la configuración. El verdadero ahorro no está tanto en el pago en sí como en las molestias que se evitan meses después, si un pago se rechaza por una discrepancia de nombre cuando la tarjeta ya está en uso habitual.