Іменна віртуальна картка: навіщо потрібна і відмінності від анонімної
#огляди
Іменна віртуальна картка не має фізичного носія, але при випуску прив'язується до справжнього імені власника, яке зберігається в даних банку чи сервісу. Працює вона як будь-яка інша картка — лише поле з іменем власника не порожнє, а заповнене конкретною людиною, і це ім'я може відображатися в застосунку чи особистому кабінеті.
На практиці різниця відчувається там, де сервіс вимагає збігу імені на картці з іменем клієнта, — бронювання готелю чи оренда автомобіля влаштовані саме так. Далі — як іменна картка працює при оплаті, чим вона відрізняється від анонімної і як між ними обрати.
Як працює віртуальна іменна картка
Віртуальна іменна картка проводить платіж за тими самими правилами, що й звичайна банківська, — на екрані оплати вказуються номер, термін дії і код зі зворотного боку, а сервіс надсилає запит на підтвердження платіжній системі і банку.
У фізичної картки ім'я визначає швидкість виготовлення — ембосинг персональних даних вимагає окремого циклу на фабриці, тож іменна пластикова картка завжди готується довше за анонімну. У віртуальної картки такого обмеження немає взагалі, адже друкувати нічого, — іменна й анонімна версії випускаються однаково швидко, і різниця між ними зміщується зі швидкості оформлення в те, які дані про власника взагалі фіксуються при реєстрації.
Іменна і анонімна віртуальна картка: у чому різниця
Головна відмінність не в самій картці, а в тому, як вона пов'язана з людиною при випуску. Іменна картка реєструється на підтверджені дані власника, і його ім'я закріплене за карткою всередині системи банку чи сервісу.
Анонімна чи неіменна картка випускається без видимого імені, хоча емітент все одно знає, кому вона належить, — відсутність імені на картці не дорівнює анонімності перед банком, вона означає лише те, що сторонній сайт при оплаті не бачить ім'я власника або бачить загальний плейсхолдер замість справжнього.
| Параметр | Іменна картка | Анонімна чи неіменна картка | |
|---|---|---|---|
| Ім'я власника | Іменна карткаВказано і підтверджено при випуску | Анонімна чи неіменна карткаСервісу не відображається | |
| Швидкість випуску пластика | Іменна карткаДовше | Анонімна чи неіменна карткаШвидше | |
| Термін дії пластика | Іменна карткаЗазвичай три-п'ять років | Анонімна чи неіменна карткаЧасто один-два роки | |
| Підходить для сервісів з перевіркою імені | Іменна карткаТак | Анонімна чи неіменна карткаНе завжди |
Функціонально обидві картки працюють однаково — платять, переказують, приймають поповнення, — а різниця проявляється лише там, де конкретний сервіс звіряє ім'я на картці з іменем в іншому документі. Саме по собі ім'я на картці нічого не додає до стійкості до шахрайства — різниця саме в даних для ідентифікації, а не в надійності транзакції.
Навіщо потрібна віртуальна іменна картка
Іменна картка потрібна для постійних, повторюваних платежів, де рано чи пізно спливає питання підтвердження особи, — підписка, прив'язана до особистого акаунта на роки вперед, чи сервіс, який може запросити повернення коштів і повинен бачити те саме ім'я, що вказане у клієнта в інших документах. Для разового платежу на випадковому сайті така точність зазвичай не потрібна, але чим довше картка залишається прив'язаною до одного й того самого сервісу, тим вищий шанс натрапити на форму, де ім'я власника все-таки запитають.
Практичний висновок простий — якщо картка заводиться під одну задачу на місяці чи роки вперед, дешевше одразу оформити іменну, ніж переоформлювати платіжний метод посеред використання через одну форму верифікації. Схожа логіка працює і з підтримкою сервісів — якщо платіж раптом доводиться оскаржити чи запросити повернення, служба підтримки зазвичай звіряє ім'я платника з іменем у листуванні чи особистому кабінеті, і анонімна картка в цьому місці додає зайвий крок пояснень, якого іменна просто не вимагає.
Іменна картка нерідко йде і з вигіднішими умовами обслуговування — підвищеним лімітом на операції чи доступом до додаткових сервісів, тому що емітент точніше розуміє, з ким працює, і охочіше пропонує такі умови підтвердженому клієнту, а не знеособленому інструменту.
Віртуальна іменна картка для міжнародних сервісів
У міжнародних сервісів і підписок зазвичай немає окремого каналу для крипти чи картки без імені — вони розраховані на звичайну іменну картку, прив'язану до справжньої людини, і це створює різні складнощі для різних користувачів.
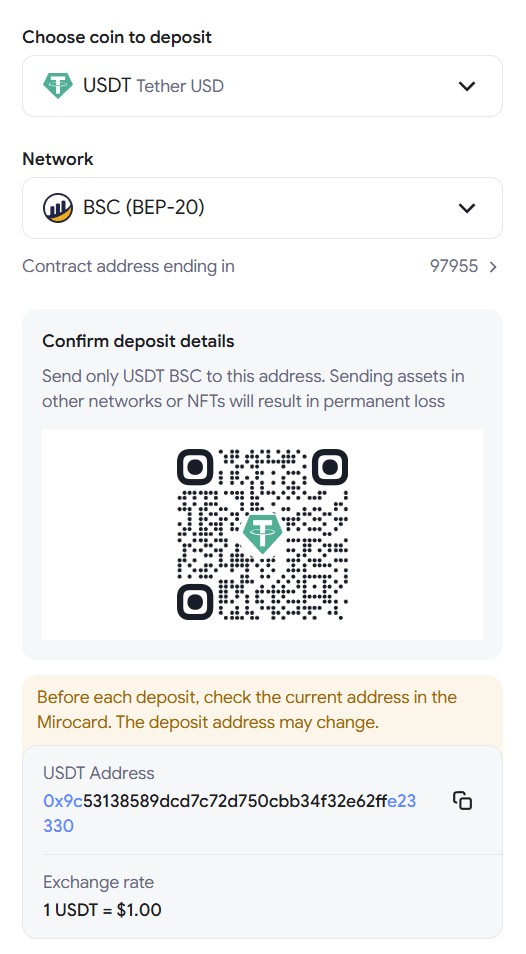
Крипта на рахунку біржі чи в гаманці не підходить напряму жодному з таких сервісів — спершу її потрібно перетворити на гроші на картці, яку сервіс взагалі готовий прийняти. Іменна віртуальна картка, яка поповнюється криптовалютою, вирішує цю задачу без біржі і без виведення грошей на проміжний банківський рахунок.
Mirocard випускає віртуальні картки Visa і Mastercard — оформлення проходить повністю онлайн в особистому кабінеті, без візиту в банк і без паперових документів, а картка для оплати підписок коштує 5 доларів. Комісія за поповнення показується прямо на екрані переказу до підтвердження операції, тож підсумкова сума відома заздалегідь.
Як обрати між іменною і анонімною віртуальною карткою
Вибір зводиться до одного питання — чи вимагатиме сервіс, з яким доведеться працювати, збігу імені на картці з іншими даними користувача. Якщо так, потрібна іменна картка, і це стосується не лише банківських операцій, а й частини міжнародних сервісів, страхових продуктів і платформ з обов'язковою верифікацією особи. Якщо картка потрібна на разову покупку чи тестовий платіж, де ім'я власника ніхто не питає, анонімний чи неіменний варіант закриє задачу так само надійно.
Висновок
Різниця між іменною і анонімною віртуальною карткою тримається не на технології, а на одному факті — чи знає сервіс на іншому кінці платежу, з якою саме людиною він має справу. Для більшості повсякденних покупок це не відіграє жодної ролі, але там, де ім'я все ж питають, іменна картка знімає питання заздалегідь, а не створює його посеред оплати.
Mirocard випускає картки в такому форматі, тож користувачу не доводиться обирати між швидкістю випуску і сумісністю з вимогливими сервісами — обидві умови вже закриті на етапі оформлення. У підсумку економиться не стільки час на саму оплату, скільки час на розбирання, якщо платіж відхилять через невідповідність імені через місяці після того, як картка вже була в ділі.