Електронний гаманець з віртуальною карткою: як використовувати
#огляди
Електронний гаманець і віртуальна картка закривають різні задачі, хоча їх часто плутають між собою. Гаманець — це місце, де зберігаються гроші і звідки ними керують, а картка — інструмент, яким ці гроші витрачають там, де приймають картки. Практичний сенс розділення в тому, що гаманець напряму пов'язаний з конкретним джерелом грошей, а картка видається вже поверх цього балансу і підходить для будь-якого сайту, де потрібно ввести номер картки.
Криптовалюту в чистому вигляді майже жоден сайт чи сервіс до оплати не приймає — платити все одно доводиться звичайними грошима. Гаманець з карткою закриває цей розрив, перетворюючи баланс на гроші прямо всередині однієї системи, без біржі і окремої конвертації на стороні.
Далі розберемо, як влаштована ця зв'язка зсередини, чим гаманець і картка відрізняються одне від одного і як оформити їх через Mirocard.
Як працює зв'язка «гаманець + віртуальна картка»
Гаманець і картка в цій зв'язці — не два окремих інструменти, а один баланс у двох формах. Гаманець зберігає гроші і показує історію операцій, а картка дозволяє витратити частину цього балансу там, де сам гаманець напряму не приймають.
При оплаті гроші списуються не з картки як з окремого рахунку, а саме з гаманця, до якого ця картка прив'язана, — картка тут працює радше як ключ доступу до балансу, ніж як самостійний резервуар грошей. Звідси випливає практичне правило — якщо на гаманці немає потрібної суми, жодна прив'язана до нього картка платіж не проведе, скільки б карток не було випущено.
Як проходить звичайна покупка
Наприклад, користувач оформлює підписку на стрімінговий сервіс і на сторінці оплати вводить номер картки, термін дії і код зі зворотного боку — так само, як у випадку зі звичайною банківською карткою. Сервіс надсилає запит платіжній системі, та перевіряє, чи вистачає грошей на балансі, і в цей момент списання фактично відбувається з гаманця, а не з самої картки — картка лише передає команду далі по ланцюжку. Через кілька секунд сервіс отримує підтвердження оплати, а в історії операцій гаманця з'являється запис з точною сумою і назвою сервісу, що її списав.
Чим електронний гаманець відрізняється від віртуальної картки
Гаманець і картка вирішують різні задачі, і плутати їх — означає втрачати сенс, заради якого створено кожен з них.
| Параметр | Електронний гаманець | Віртуальна картка | |
|---|---|---|---|
| Основна функція | Електронний гаманецьЗберігання і керування грошима | Віртуальна карткаПроведення платежу | |
| Де використовується | Електронний гаманецьВсередині застосунку чи особистого кабінету | Віртуальна карткаНа будь-якому сайті, який приймає картки | |
| Чи зберігає гроші | Електронний гаманецьТак, це його пряма задача | Віртуальна карткаНі, лише передає доступ до балансу гаманця | |
| Чи працює сам по собі | Електронний гаманецьТак, якщо сервіс приймає переказ напряму | Віртуальна карткаНі, без прив'язаного гаманця картка не функціонує |
Гаманець може обійтися без картки там, де сервіс приймає переказ напряму, а картка без гаманця за нею взагалі не існує. Тому в цій зв'язці саме гаманець первинний, а картка — лише спосіб витратити те, що в ньому лежить.
Для чого потрібен електронний гаманець з віртуальною карткою
Розділення грошей за задачами — головна причина, через яку обирають гаманець з карткою замість одного універсального рахунку. Під конкретну статтю витрат заводять окремий гаманець, а картку до нього випускають рівно на ту суму, яка потрібна для оплати — якщо з карткою щось трапиться, решта грошей на інших гаманцях це не зачепить.
Те саме працює і для разових покупок на нових чи неперевірених сайтах, коли не хочеться вводити дані основної картки, — віртуальна картка поверх окремого гаманця обмежує ризик сумою, яка на ньому лежить, а не всім доступним бюджетом. Окремий гаманець з карткою також зручний як тимчасовий інструмент під одну задачу — пробну оплату сервісу, оренду на час поїздки чи разове замовлення, — який потім можна закрити, не чіпаючи решту рахунків.
Гаманець з віртуальною карткою для закордонних сервісів
Міжнародні сайти і сервіси зазвичай приймають картку як єдиний спосіб оплати, і тут у зв'язки гаманець-картка є пряма перевага перед гаманцем без картки — прив'язати до оплати можна саму картку, а не шукати спосіб перевести гроші з гаманця продавцю напряму.
Гаманець у BTC, ETH, USDT, USDC, TON, TRX чи SOL сам по собі на більшості сайтів марний — гроші в такій формі продавець просто не прийме. Картка поверх цього гаманця вирішує саме це завдання, забираючи кошти в криптовалюті з одного боку і віддаючи їх продавцю вже звичайним платежем з іншого.
В обох випадках ефект однаковий — платіжний бар'єр знімається не зміною банку чи країни, а карткою, яка за своїми реквізитами формально нічим не відрізняється від картки будь-якого іншого банку.
Електронний гаманець з віртуальною карткою Mirocard
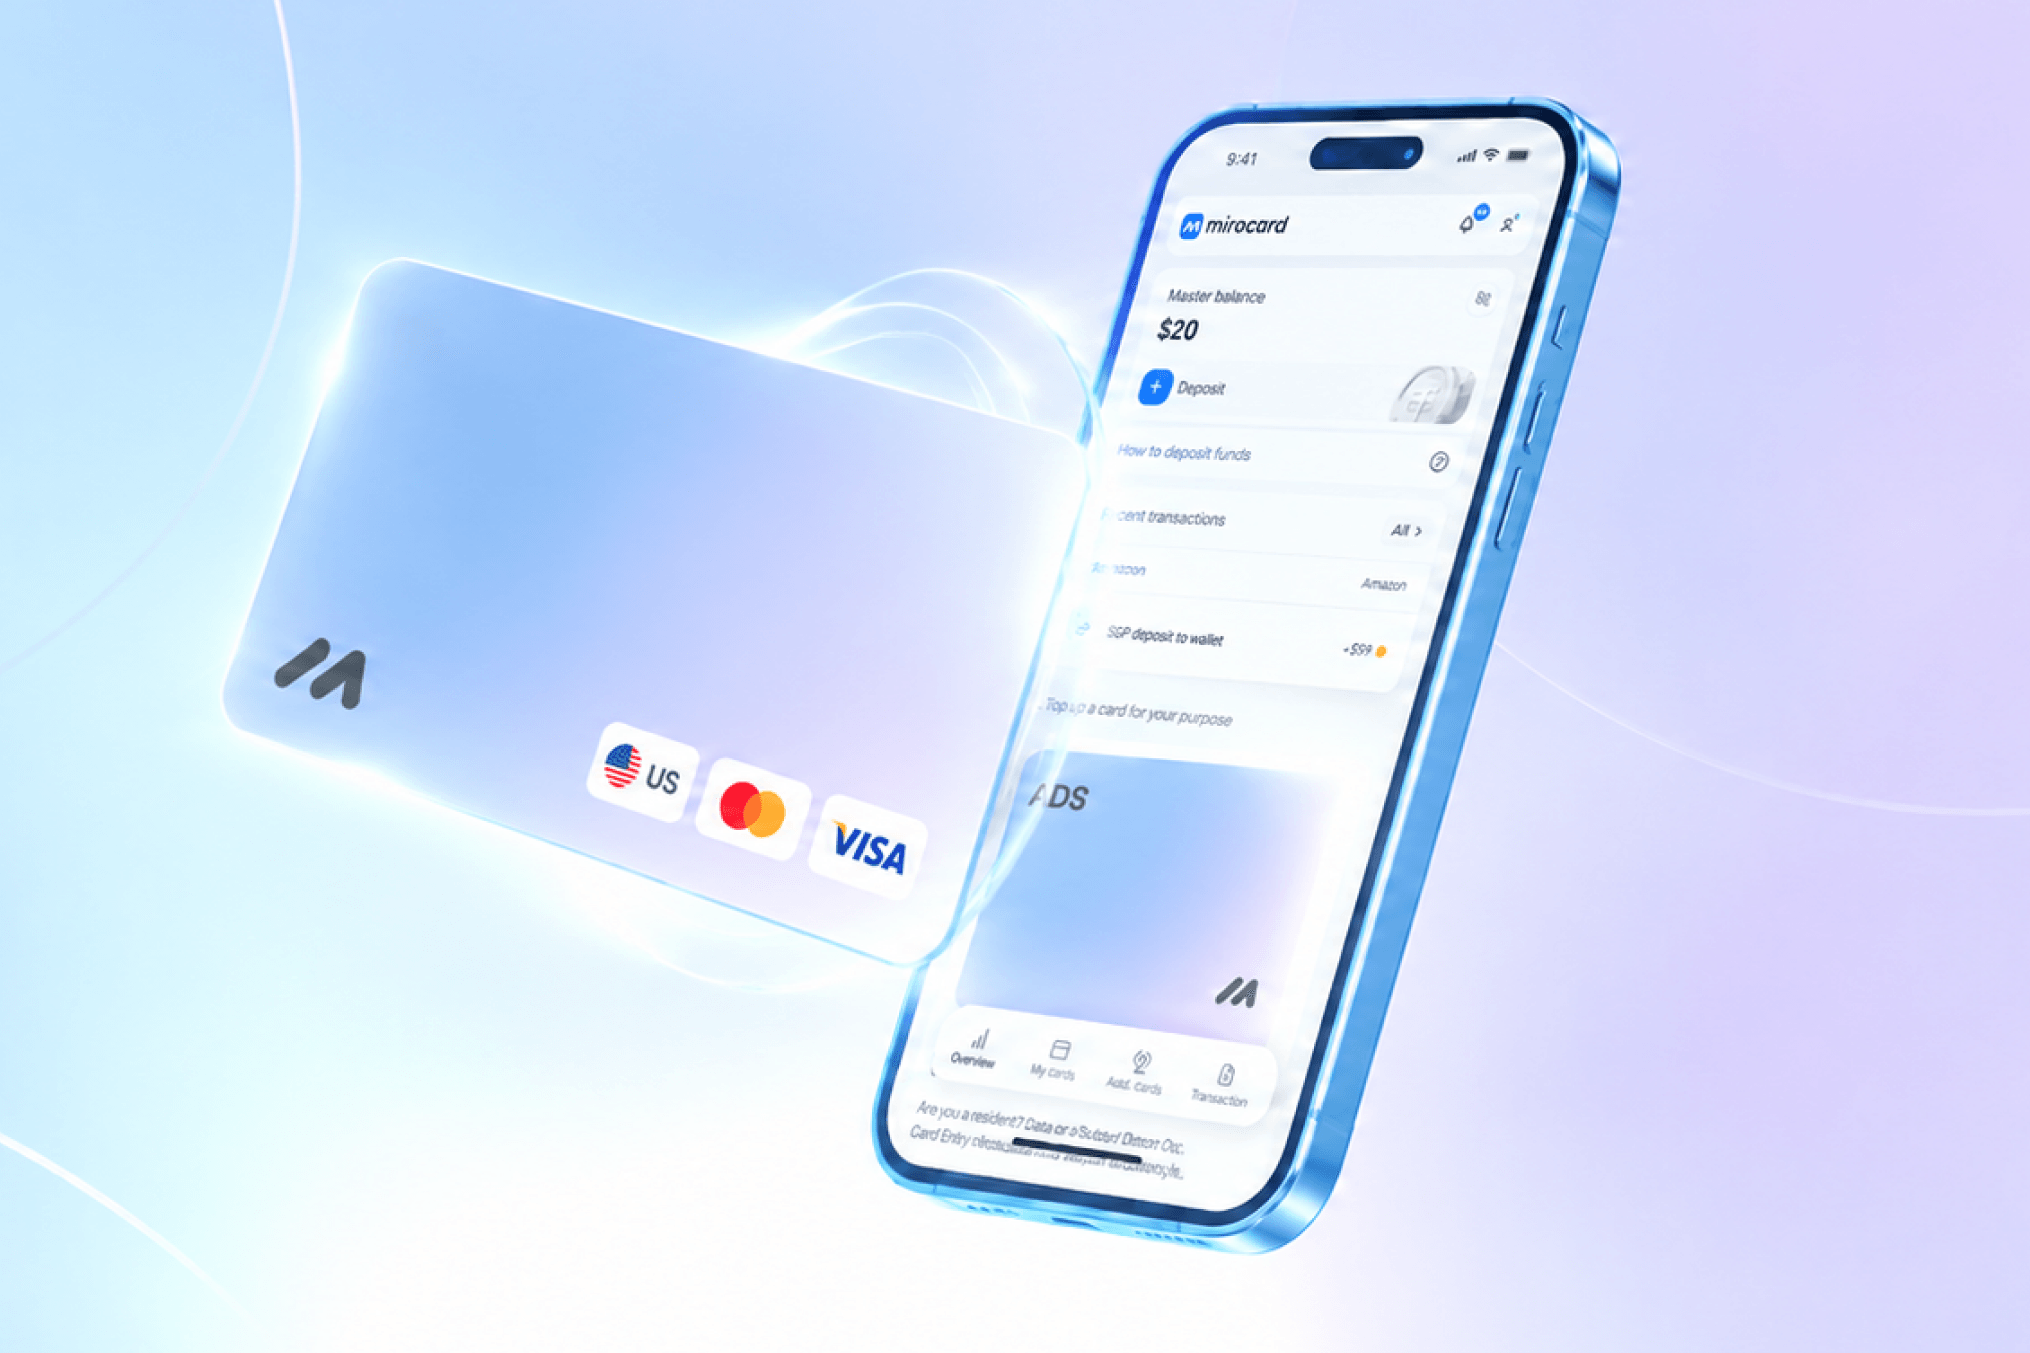
Mirocard влаштований саме як зв'язка гаманець-картка — загальний баланс в особистому кабінеті працює як майстер-баланс, а поверх нього можна випустити одну чи кілька віртуальних карток Visa і Mastercard під конкретні задачі. Наприклад, картка для оплати підписок коштує 5 доларів, оформляється повністю онлайн без візиту в банк і без паперових документів, а гроші на неї переводяться саме з майстер-балансу, а не окремим платежем із зовнішнього рахунку.
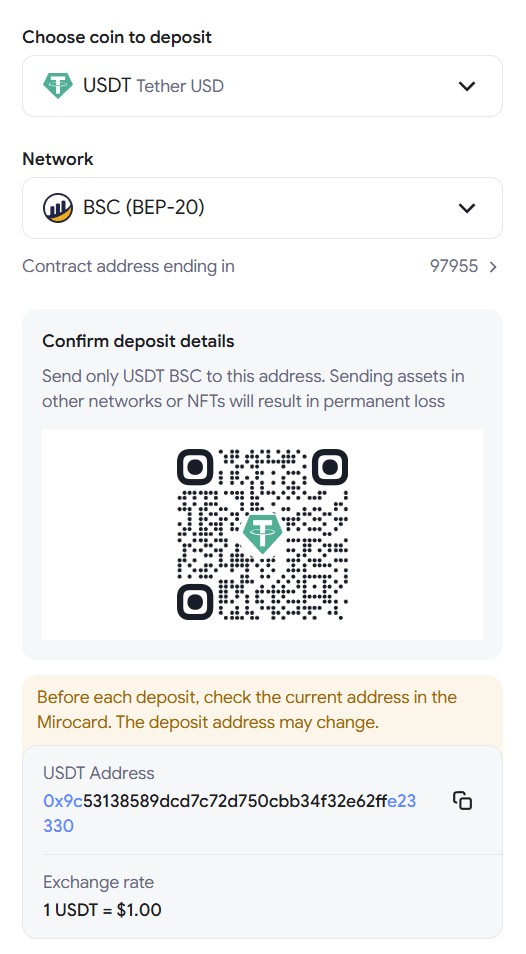
Майстер-баланс поповнюється криптовалютою — BTC, ETH, USDT, USDC, TON, TRX чи SOL перетворюються на гроші на балансі автоматично всередині самого Mirocard. З цього моменту для сайту на іншому кінці платежу різниця між цим балансом і звичайним банківським рахунком уже не помітна.
Комісія за поповнення показується прямо на екрані переказу до підтвердження операції, тож підсумкова сума відома заздалегідь, а не з'ясовується постфактум по виписці.
Як використовувати Mirocard для оплати: покрокова інструкція
Усе починається з особистого кабінету Mirocard, де після реєстрації з'являється майстер-баланс — поки що порожній гаманець, з якого пізніше будуть фінансуватися картки.
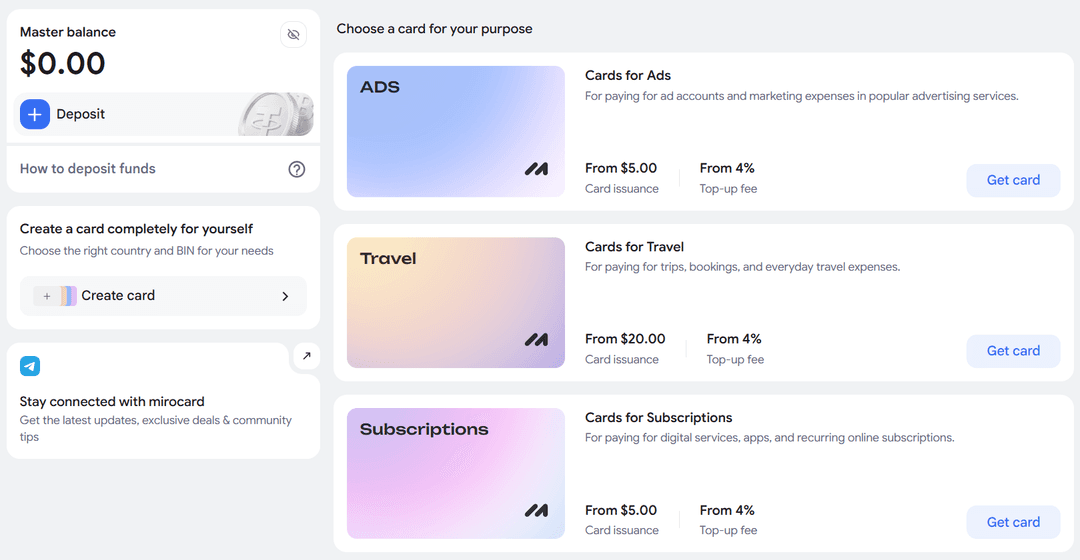
Далі баланс потрібно поповнити одним із доступних способів, і лише після цього відкривається випуск картки — обирається її тип під конкретну задачу, наприклад картка для оплати підписок, і підтверджується оформлення. Реквізити — номер, термін дії і код зі зворотного боку — з'являються в кабінеті одразу, без очікування підтвердження поштою чи смс.
Перед тим як прив'язувати картку до сервісу з регулярним списанням, варто провести один невеликий платіж і переконатися, що дані прийняті правильно, — це дешевше за часом, ніж розбиратися з відмовою вже після того, як сервіс спробує списати повну вартість тарифу.
Після цього карткою можна розраховуватися на будь-якому сайті, який приймає Visa чи Mastercard, а майстер-баланс при цьому продовжує показувати загальну суму одразу по всіх випущених картках.
Чи можна використовувати кілька віртуальних карток з одним гаманцем
Так, і це одна з практичних переваг зв'язки гаманець-картка — кількість карток не обмежена самим форматом, а гроші на них беруться з одного й того самого майстер-балансу.
Якщо з однією з карток щось трапиться — витік даних чи відмова конкретного сервісу, — на решту це не вплине, тому що кожна існує незалежно від інших, а прив'язана лише до спільного балансу. Такий поділ заразом спрощує контроль бюджету — по окремій картці одразу видно, скільки витрачено на конкретну категорію витрат, без потреби вручну розбирати загальну історію платежів по одному великому рахунку.
Висновок
Гаманець і картка в цій зв'язці не конкурують одне з одним, а закривають одну задачу з двох різних боків — один зберігає гроші, друга дає їм вийти назовні там, де гаманець напряму не приймають.
Mirocard збирає обидві частини в одному особистому кабінеті, тож поповнити баланс і випустити під нього картку виходить без зайвих переходів між різними сервісами. Далі зв'язка просто працює накатано — баланс поповнюється в міру потреби, а карток під нього можна випускати рівно стільки, скільки потрібно для зручного контролю витрат.