Billetera electrónica con tarjeta virtual: cómo usarla
#reseñas
Una billetera electrónica y una tarjeta virtual resuelven problemas distintos, aunque la gente suele confundirlas. La billetera es el lugar donde se guarda y se administra el dinero, mientras que la tarjeta es la herramienta que permite gastar ese dinero en cualquier lugar donde se acepten tarjetas. La utilidad práctica de separarlas es que la billetera está vinculada directamente a una fuente de fondos concreta, mientras que la tarjeta se apoya en ese saldo y funciona en cualquier sitio donde haya que ingresar un número de tarjeta.
Casi ningún sitio ni servicio acepta criptomonedas en bruto como medio de pago: en cualquier caso, usted termina pagando con dinero común. Una billetera combinada con una tarjeta cierra esa brecha y convierte el saldo en dinero dentro de un solo sistema, sin intercambio y sin un paso de conversión aparte.
A continuación veremos cómo funciona por dentro esta combinación de billetera y tarjeta, qué diferencia a una billetera de una tarjeta y cómo configurar ambas con Mirocard.
Cómo funciona la combinación «billetera + tarjeta virtual»
En esta combinación, la billetera y la tarjeta no son dos herramientas separadas: son un único saldo en dos formas. La billetera guarda el dinero y muestra el historial de operaciones, mientras que la tarjeta le permite gastar una parte de ese saldo en lugares donde la billetera en sí no se acepta directamente.
Cuando usted paga, el dinero no sale de la tarjeta como si fuera una cuenta aparte: sale de la billetera a la que la tarjeta está vinculada. Aquí la tarjeta funciona más como una llave del saldo que como un fondo de dinero independiente. De ahí se desprende una regla práctica sencilla: si la billetera no tiene el monto necesario, ninguna tarjeta vinculada a ella logrará que un pago se procese, sin importar cuántas tarjetas haya emitido.
Cómo transcurre una compra típica
Supongamos que un usuario se suscribe a un servicio de streaming e ingresa, al pagar, el número de la tarjeta, la fecha de vencimiento y el código del reverso, exactamente igual que con una tarjeta bancaria común. El servicio envía una solicitud al sistema de pagos, que verifica si hay suficiente saldo, y en ese momento el cobro se realiza en realidad desde la billetera, no desde la tarjeta en sí: la tarjeta solo transmite la orden a lo largo de la cadena. En unos pocos segundos, el servicio recibe la confirmación del pago y en el historial de operaciones de la billetera aparece un registro con el monto exacto y el nombre del servicio que realizó el cobro.
En qué se diferencia una billetera electrónica de una tarjeta virtual
Una billetera y una tarjeta resuelven problemas distintos, y confundirlas significa perder de vista el propósito para el que se creó cada una.
| Parámetro | Billetera electrónica | Tarjeta virtual | |
|---|---|---|---|
| Función principal | Billetera electrónicaGuardar y administrar el dinero | Tarjeta virtualProcesar un pago | |
| Dónde se usa | Billetera electrónicaDentro de la aplicación o de su cuenta | Tarjeta virtualEn cualquier sitio que acepte tarjetas | |
| Si almacena dinero | Billetera electrónicaSí, esa es su función principal | Tarjeta virtualNo, solo da acceso al saldo de la billetera | |
| Si funciona por sí sola | Billetera electrónicaSí, si el servicio acepta una transferencia directa | Tarjeta virtualNo, una tarjeta no funciona sin una billetera vinculada |
Una billetera puede arreglárselas sin tarjeta donde un servicio acepte una transferencia directa, pero una tarjeta no existe en absoluto sin una billetera detrás. Por eso, en esta combinación, la billetera va primero y la tarjeta es solo una forma de gastar lo que hay en ella.
Para qué sirve una billetera electrónica con tarjeta virtual
Dividir el dinero por finalidad es el principal motivo por el que se elige una combinación de billetera y tarjeta en lugar de una sola cuenta para todo. Usted abre una billetera aparte para una categoría de gasto específica y emite una tarjeta asociada a ella por exactamente el monto que ese gasto requiere.
Si algo le ocurre a esa tarjeta, el resto de su dinero, que está en otras billeteras, queda intacto. La misma lógica se aplica a las compras puntuales en sitios nuevos o no verificados, donde prefiere no entregar los datos de su tarjeta principal: una tarjeta virtual sobre una billetera independiente limita su riesgo a lo que haya en esa billetera, y no a todo su presupuesto disponible.
Una billetera aparte con una tarjeta también resulta práctica como herramienta temporal para una sola tarea (un pago de prueba en un servicio, un alquiler durante un viaje o un pedido único), que después puede cerrar sin tocar sus otras cuentas.
Una billetera con tarjeta virtual para servicios internacionales
Los sitios y servicios internacionales suelen aceptar la tarjeta como único medio de pago, y ahí es donde la combinación de billetera y tarjeta tiene una clara ventaja sobre una billetera sin tarjeta: puede vincular la propia tarjeta al pago, en lugar de buscar la forma de enviar dinero desde la billetera directamente al vendedor.
Una billetera con BTC, ETH, USDT, USDC, TON, TRX o SOL es, por sí sola, inútil en la mayoría de los sitios: el vendedor sencillamente no aceptará dinero en esa forma. Una tarjeta superpuesta a esa billetera resuelve exactamente este problema: recibe fondos en criptomonedas por un lado y entrega al vendedor un pago común por el otro.
En cualquier caso, el efecto es el mismo: la barrera de pago desaparece no por cambiar de banco o de país, sino gracias a una tarjeta cuyos datos, formalmente, no se distinguen de los de una tarjeta emitida por cualquier otro banco.
Una billetera electrónica con tarjeta virtual de Mirocard
Mirocard está construido precisamente como este tipo de combinación de billetera y tarjeta. El saldo general de su cuenta funciona como saldo principal y, sobre él, puede emitir una o varias tarjetas virtuales Visa y Mastercard para tareas específicas. Una tarjeta para pagar suscripciones, por ejemplo, cuesta 5 $, se configura completamente en línea, sin visitas al banco ni trámites en papel, y sus fondos provienen directamente del saldo principal, no de un pago aparte desde una cuenta externa.
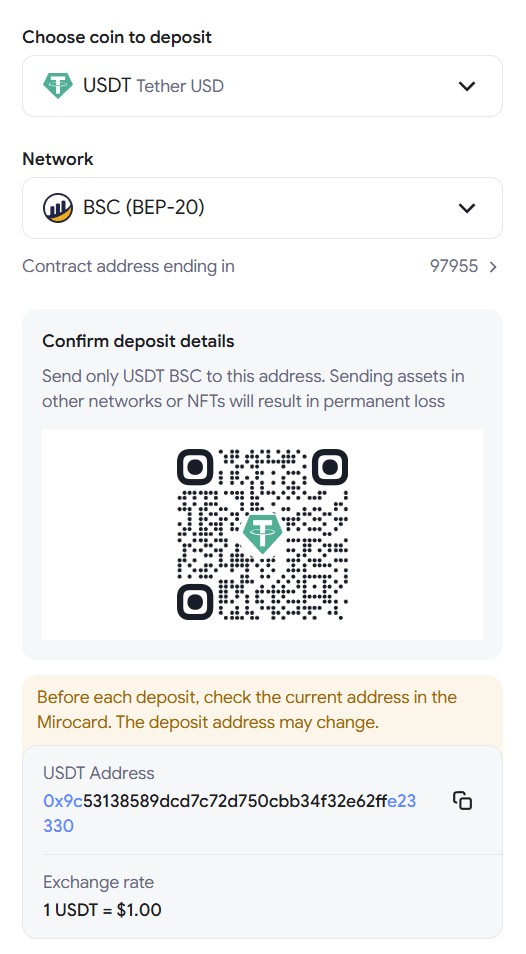
El saldo principal se recarga con criptomonedas: BTC, ETH, USDT, USDC, TON, TRX o SOL se convierten automáticamente en saldo dentro del propio Mirocard. A partir de ese momento, el sitio que está al otro lado de cualquier pago no puede distinguir este saldo de una cuenta bancaria común.
La comisión de recarga se muestra directamente en la pantalla de transferencia antes de que usted confirme la operación, de modo que el monto final se conoce de antemano y no es algo que se descubre después en un estado de cuenta.
Cómo usar Mirocard para pagar: guía paso a paso
Todo comienza en su cuenta de Mirocard, donde aparece un saldo principal inmediatamente después de registrarse: al principio, una billetera vacía que más adelante financiará sus tarjetas.
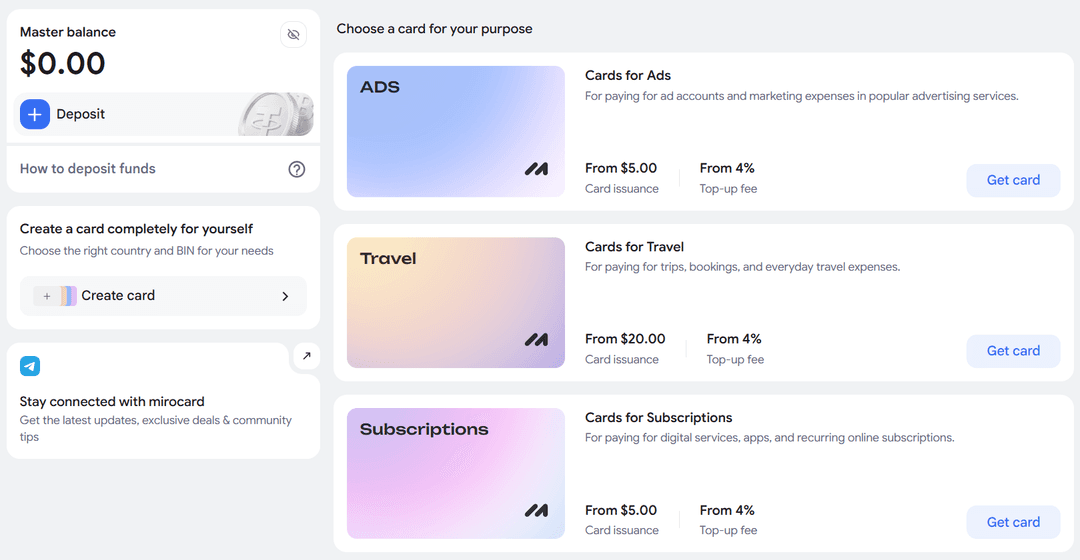
Luego, usted recarga el saldo con uno de los métodos disponibles y solo entonces se habilita la emisión de tarjetas. Elige un tipo de tarjeta para la tarea que necesita (por ejemplo, una tarjeta para pagar suscripciones) y confirma la configuración. Los datos (el número, la fecha de vencimiento y el código del reverso) aparecen de inmediato en su cuenta, sin esperar una confirmación por correo electrónico ni por mensaje de texto.
Antes de vincular la tarjeta a un servicio con cobros recurrentes, conviene hacer primero un pequeño pago para confirmar que los datos se ingresaron correctamente. Eso lleva mucho menos tiempo que lidiar con un rechazo después de que el servicio intente cobrar el precio completo del plan.
Después de eso, puede pagar con la tarjeta en cualquier sitio que acepte Visa o Mastercard, y el saldo principal seguirá mostrando el total combinado de todas las tarjetas que haya emitido.
Se pueden usar varias tarjetas virtuales con una sola billetera
Sí, y esa es una de las ventajas prácticas de la combinación de billetera y tarjeta: el formato en sí no limita cuántas tarjetas puede tener, y el dinero de todas proviene del mismo saldo principal.
Si algo le ocurre a una de las tarjetas (una filtración de datos o el rechazo de un servicio específico), las demás no se ven afectadas, ya que cada tarjeta existe de forma independiente de las otras y solo está vinculada al saldo compartido. Esta separación también facilita el seguimiento del presupuesto: una sola tarjeta le muestra de inmediato cuánto ha gastado en una categoría específica, sin tener que clasificar manualmente un único historial de pagos combinado.
Conclusión
En esta combinación, la billetera y la tarjeta no compiten entre sí: cubren una misma tarea desde dos ángulos distintos. Una guarda el dinero y la otra lo deja salir al mundo donde la billetera en sí no se acepta directamente.
Mirocard reúne ambas piezas en una sola cuenta, de modo que recargar el saldo y emitir una tarjeta asociada a él se hace sin pasos intermedios entre distintos servicios. A partir de ahí, el esquema funciona por sí solo: usted recarga el saldo según lo necesite y emite tantas tarjetas como requiera para mantener sus gastos fácilmente bajo control.