Portefeuille électronique avec carte virtuelle : comment l'utiliser
#avis
Un portefeuille électronique et une carte virtuelle résolvent des problèmes différents, même si on les confond souvent. Le portefeuille sert à stocker et à gérer l'argent, tandis que la carte est l'outil qui permet de dépenser cet argent partout où les cartes sont acceptées. L'intérêt pratique de les dissocier est le suivant : un portefeuille est directement lié à une source de fonds précise, alors qu'une carte s'appuie sur ce solde et fonctionne sur tout site où il faut saisir un numéro de carte.
Presque aucun site ni service n'accepte la cryptomonnaie brute comme moyen de paiement : dans tous les cas, vous finissez par payer avec de l'argent ordinaire. Un portefeuille associé à une carte comble cet écart en transformant le solde en argent directement au sein d'un seul système, sans échange ni étape de conversion distincte en parallèle.
Ci-dessous, nous verrons comment fonctionne concrètement ce duo portefeuille + carte, ce qui distingue un portefeuille d'une carte, et comment configurer les deux avec Mirocard.
Comment fonctionne le duo « portefeuille + carte virtuelle »
Dans ce duo, le portefeuille et la carte ne sont pas deux outils distincts : c'est un seul solde sous deux formes. Le portefeuille conserve l'argent et affiche l'historique des opérations, tandis que la carte vous permet de dépenser une partie de ce solde là où le portefeuille lui-même n'est pas accepté directement.
Lorsque vous payez, l'argent n'est pas prélevé sur la carte comme sur un compte à part : il est prélevé sur le portefeuille auquel la carte est liée. Ici, la carte fonctionne davantage comme une clé d'accès au solde que comme une réserve d'argent autonome. La règle pratique qui en découle est simple : si le portefeuille ne contient pas la somme nécessaire, aucune carte qui lui est liée ne fera passer le paiement, quel que soit le nombre de cartes que vous avez émises.
Comment se déroule un achat type
Imaginons qu'un utilisateur souscrive un abonnement à un service de streaming et saisisse, au moment du paiement, le numéro de la carte, la date d'expiration et le code au dos, exactement comme avec une carte bancaire classique. Le service envoie une demande au système de paiement, qui vérifie si le solde est suffisant ; à ce moment-là, le débit est en réalité prélevé sur le portefeuille, et non sur la carte elle-même : la carte ne fait que transmettre la commande le long de la chaîne. En quelques secondes, le service reçoit la confirmation du paiement, et une ligne indiquant le montant exact et le nom du service qui a effectué le prélèvement apparaît dans l'historique des opérations du portefeuille.
En quoi un portefeuille électronique diffère d'une carte virtuelle
Un portefeuille et une carte résolvent des problèmes différents, et les confondre revient à perdre de vue la finalité pour laquelle chacun a été conçu.
| Paramètre | Portefeuille électronique | Carte virtuelle | |
|---|---|---|---|
| Fonction principale | Portefeuille électroniqueStocker et gérer l'argent | Carte virtuelleTraiter un paiement | |
| Où l'utiliser | Portefeuille électroniqueDans l'application ou votre compte | Carte virtuelleSur tout site qui accepte les cartes | |
| Contient-il de l'argent | Portefeuille électroniqueOui, c'est sa fonction principale | Carte virtuelleNon, elle ne fait que donner accès au solde du portefeuille | |
| Fonctionne-t-il seul | Portefeuille électroniqueOui, si le service accepte un virement direct | Carte virtuelleNon, une carte ne fonctionne pas sans portefeuille lié |
Un portefeuille peut se passer de carte partout où un service accepte un virement direct, alors qu'une carte n'existe pas du tout sans portefeuille derrière elle. C'est pourquoi, dans ce duo, le portefeuille passe en premier et la carte n'est qu'un moyen de dépenser ce qu'il contient.
À quoi sert un portefeuille électronique avec une carte virtuelle
Répartir l'argent selon son usage est la principale raison pour laquelle on choisit un duo portefeuille + carte plutôt qu'un compte unique à tout faire. Vous ouvrez un portefeuille distinct pour une catégorie de dépenses précise et vous émettez une carte adossée à celui-ci, pour exactement le montant dont ces dépenses ont besoin.
S'il arrive quelque chose à cette carte, le reste de votre argent, placé dans d'autres portefeuilles, reste intact. La même logique s'applique aux achats ponctuels sur des sites nouveaux ou peu fiables, pour lesquels vous préférez ne pas communiquer les coordonnées de votre carte principale : une carte virtuelle adossée à un portefeuille distinct limite votre risque à ce que contient ce portefeuille, et non à l'ensemble de votre budget disponible.
Un portefeuille distinct avec une carte est également pratique comme outil temporaire pour une tâche unique (un paiement d'essai sur un service, une location pendant un voyage ou une commande ponctuelle), que vous pouvez ensuite clôturer sans toucher à vos autres comptes.
Un portefeuille avec une carte virtuelle pour les services internationaux
Les sites et services internationaux n'acceptent généralement qu'une carte comme moyen de paiement, et c'est là qu'un duo portefeuille + carte a un net avantage sur un portefeuille sans carte : vous pouvez associer la carte elle-même au paiement, au lieu de chercher comment envoyer l'argent du portefeuille directement au vendeur.
Un portefeuille contenant des BTC, ETH, USDT, USDC, TON, TRX ou SOL est, en soi, inutilisable sur la plupart des sites : le vendeur n'acceptera tout simplement pas l'argent sous cette forme. Une carte superposée à ce portefeuille résout précisément ce problème : elle reçoit des fonds en cryptomonnaie d'un côté et remet au vendeur un paiement ordinaire de l'autre.
Dans tous les cas, l'effet est le même : l'obstacle au paiement disparaît non pas en changeant de banque ou de pays, mais grâce à une carte dont les coordonnées ne se distinguent formellement en rien de celles d'une carte émise par n'importe quelle autre banque.
Un portefeuille électronique avec une carte virtuelle Mirocard
Mirocard est conçu précisément comme ce type de duo portefeuille + carte. Le solde global de votre compte fait office de solde principal, et vous pouvez, à partir de celui-ci, émettre une ou plusieurs cartes virtuelles Visa et Mastercard pour des usages précis. Une carte pour payer des abonnements, par exemple, coûte 5 $, se configure entièrement en ligne, sans passer par une agence bancaire ni fournir de paperasse, et ses fonds proviennent directement du solde principal, et non d'un paiement distinct depuis un compte extérieur.
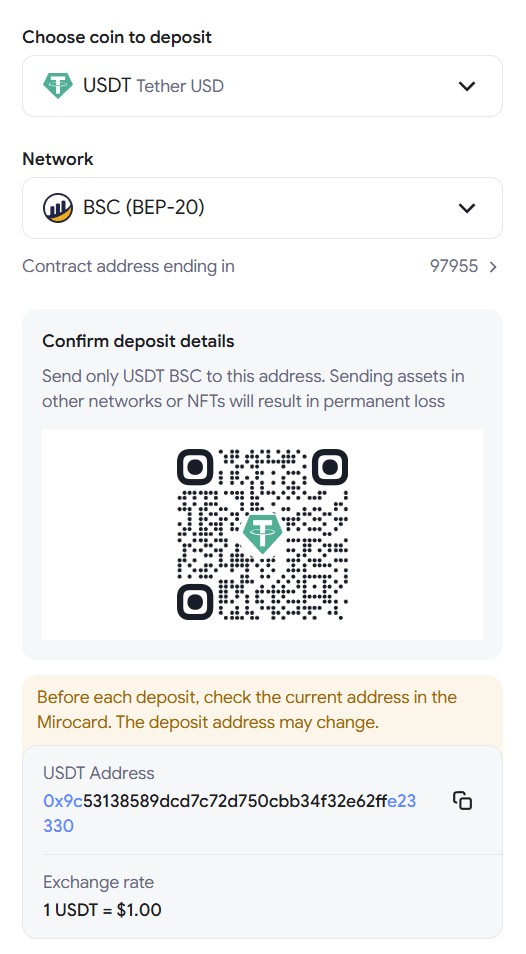
Le solde principal est rechargé en cryptomonnaie : les BTC, ETH, USDT, USDC, TON, TRX ou SOL sont convertis automatiquement en solde au sein même de Mirocard. À partir de là, le site situé à l'autre bout de n'importe quel paiement ne peut pas faire la différence entre ce solde et un compte bancaire ordinaire.
Les frais de rechargement s'affichent directement sur l'écran de virement avant que vous ne confirmiez l'opération : le montant final est donc connu d'avance, et non découvert après coup sur un relevé.
Comment utiliser Mirocard pour vos paiements : guide pas à pas
Tout commence par votre compte Mirocard, où un solde principal apparaît dès votre inscription : un portefeuille vide au départ, qui alimentera ensuite vos cartes.
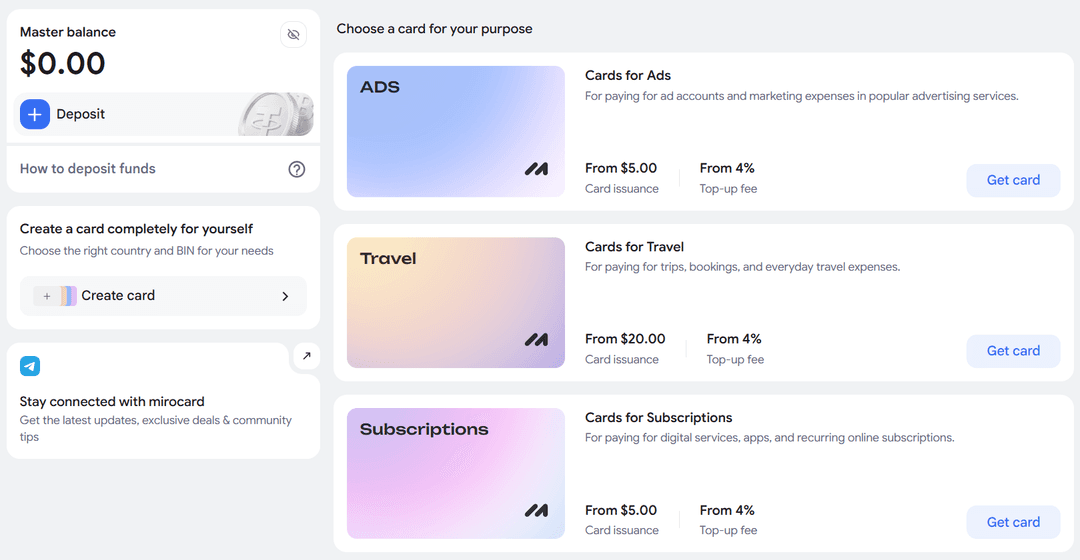
Ensuite, vous rechargez le solde par l'une des méthodes disponibles, et ce n'est qu'à ce moment-là que l'émission de cartes devient possible. Vous choisissez un type de carte adapté à votre besoin (une carte pour payer des abonnements, par exemple) et vous confirmez la configuration. Les informations (le numéro, la date d'expiration et le code au dos) apparaissent immédiatement dans votre compte, sans attendre une confirmation par e-mail ou par SMS.
Avant de lier la carte à un service qui prélève des paiements récurrents, mieux vaut effectuer d'abord un petit paiement pour vérifier que les informations ont bien été saisies. Cela prend beaucoup moins de temps que de gérer un refus après que le service a tenté de prélever le prix complet de l'offre.
Ensuite, vous pouvez payer avec la carte sur tout site qui accepte Visa ou Mastercard, et le solde principal continue d'afficher le total cumulé de toutes les cartes que vous avez émises.
Peut-on utiliser plusieurs cartes virtuelles avec un seul portefeuille
Oui, et c'est l'un des avantages pratiques du duo portefeuille + carte : le format lui-même ne limite pas le nombre de cartes que vous pouvez avoir, et l'argent de toutes provient du même solde principal.
S'il arrive quelque chose à l'une des cartes (une fuite de données ou le refus d'un service en particulier), les autres ne sont pas touchées, car chaque carte existe indépendamment des autres et n'est liée qu'au solde commun. Cette séparation facilite aussi le suivi du budget : une seule carte vous montre immédiatement combien vous avez dépensé dans une catégorie précise, sans avoir à trier manuellement un grand historique de paiements regroupés.
Conclusion
Dans ce duo, le portefeuille et la carte ne sont pas en concurrence : ils couvrent une même tâche sous deux angles différents. L'un conserve l'argent, l'autre le laisse sortir dans le monde partout où le portefeuille lui-même n'est pas accepté directement.
Mirocard réunit les deux éléments dans un seul compte : recharger le solde et émettre une carte adossée à celui-ci se fait donc sans détour inutile entre différents services. Ensuite, le dispositif fonctionne tout seul : vous rechargez le solde selon vos besoins et vous émettez autant de cartes que nécessaire pour garder vos dépenses facilement sous contrôle.